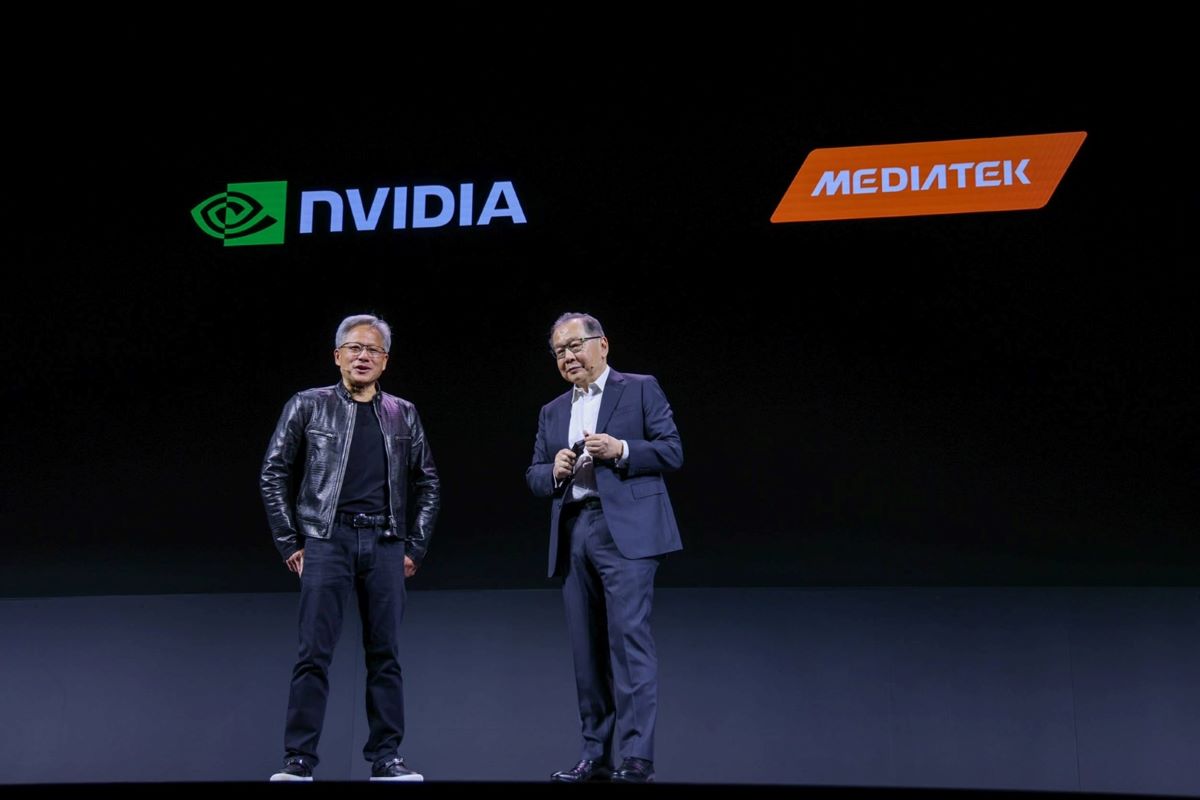
8月31日晚間,聯發科公告了一筆39億美元的海外可轉債。真正讓市場沸騰的不是金額,是認購名單上的那個名字—輝達認購了其中35億美元,約新台幣1,100億元,占發行規模將近九成。
這是輝達第一次直接投資台灣的上市公司。
隔天開盤,聯發科跳空漲停鎖死在4,315元,排隊買單超過2.6萬張,台股單日一度大漲近700點。黃仁勳在受訪時說,這次合作看的不是一兩年,是一張長達十年的產品藍圖。
於是那個問題就冒出來了:聯發科會是下一個台積電嗎?
這個問題問得很自然,但也問得有點含糊。在給答案之前,得先把它拆開。
一、「下一個台積電」到底在問什麼?
大部分人講這句話的時候,其實混了三件不同的事:
第一種是問股價。
台積電從一百多元漲到現在,聯發科能不能複製這條曲線?
第二種是問地位。
台積電是全世界繞不開的那一家,聯發科能不能也站到那個位置?
第三種是問結構。
台積電有一條別人跨不過去的護城河,聯發科有沒有?
這三個問題的答案並不一樣。而且第三個決定前兩個—沒有結構性的護城河,地位站不住;地位站不住,股價就只是一段行情。
所以真正該談的是第三個。
二、兩家公司的生意,本質上不是同一種
這是最多人忽略的一點。
台積電的護城河建在「製造」上。先進製程一座廠幾百億美元的資本支出、良率是幾十年試出來的、客戶一旦導入就轉不了單。這種門檻不是聰明就能跨過去,是要錢、要時間、要積累。全世界能玩這場遊戲的剩不到三家。2025年全年,台積電7奈米以下的晶圓營收占比已經來到七成四—先進製程幾乎沒有替代選項。
聯發科是IC設計公司,它不蓋廠。它的晶片本身,就是交給台積電代工的。
這門生意的門檻在設計能力、IP積累、客戶關係,這些都很值錢,但性質不同—它比較容易被追、被搶、被換掉。聯發科現在切進去的客製化AI晶片(ASIC)市場,正面對手是博通和邁威爾。博通長期獨家承接Google的TPU設計訂單,光是2026財年第二季,AI半導體營收就有108億美元、年增143%。
換句話說:台積電是「別人做不到」,聯發科是「別人也在做,但我做得更好」。
這兩種護城河的厚度,差得很遠。
三、投資專家真正在盯的五件事
法人圈看這件事,關心的角度跟散戶不太一樣。7月31日那場法說會上,至少五位外資分析師的提問全部圍繞著ASIC—他們問的不是「會不會漲」,是下面這幾件:
目標是「宣示」還是「訂單」?
聯發科在7月31日的法說會上宣布:與美系大型雲端客戶合作的第一款AI加速器ASIC,2026年第四季量產;2026年資料中心營收可望超過20億美元;2027年市占率目標從原本的10–15%,上修到15–20%。
這些數字很漂亮,但要注意一件事:這是公司自己訂的目標,不是已經入袋的訂單。
法人心裡有一張很清楚的驗收表:第四季有沒有如期量產?20億美元有沒有達標?這兩個答案會在明年初的法說會揭曉,而且是公司自己講出口的,跑不掉。
客戶集中度的風險
市場普遍相信聯發科拿下了Google TPU的設計案。這是好消息,但也是隱憂—一家客戶撐起一塊新業務,這個結構是脆弱的。
博通當年就是靠Google TPU建起護城河,結果2026年這道牆出現裂縫,訂單開始移動。同樣的邏輯,也可以套在聯發科身上。所以法人會問:除了Google,還有誰?第二顆、第三顆ASIC的客戶在哪裡?
毛利率會不會被稀釋
ASIC是客製化生意,量大、單價高,但是毛利結構跟手機SoC不同。公司說AI ASIC有規模經濟優勢,對營業利益率是正面貢獻—但這件事要看實際數字,不是聽說法。
同時,2026年手機市場因為記憶體漲價等因素面臨逆風。凱基投顧估計,2027年聯發科的手機業務占比可能首度降到五成以下。這是轉型的訊號,也是風險的訊號—舊引擎在減速,新引擎還沒完全點火。
「循環投資」的疑慮
這是這次交易最敏感的一塊。輝達近年頻繁投資客戶、合作夥伴甚至競爭對手,截至7月底,股權投資金額已達990億美元,另有250億美元的承諾投資。市場擔心的是:這些錢繞一圈,最後變成回購輝達產品的訂單,製造出看起來很旺、實際上是自己餵自己的需求。
輝達強烈否認。黃仁勳說聯發科獲利表現極佳、是全球頂尖的SoC廠商,雙方各有獨立業務,這筆投資是對聯發科晶片實力的信任。
這個爭論短期不會有結論。但它會影響估值—當市場開始懷疑需求的真實性,本益比就會被壓縮。
價格已經反映了多少?
聯發科的市值在近幾個月已經漲成原來的三倍。這代表很多期待,已經先付了錢。
這次的可轉債轉換價訂在每股4,513.75元,比訂價日收盤價溢價15%;票面利率0%,五年期,全數轉換對股權的稀釋也只有1.67%。
這裡有個細節值得玩味:輝達買的是可轉債,不是直接買股票。這代表它用極低的成本取得一個選擇權—聯發科做起來,它跟著賺;做不起來,它拿回本金。這是策略綁定,不完全等於「輝達認為股價一定會漲」。
四、短期、中期、長期,分開來看
未來一到兩季
消息面已經反映得差不多
漲停鎖死那一天,市場已經把「輝達入股」這件事的興奮情緒消化掉了。接下來一段時間,股價比較會被大盤氣氛、美國利率、費半指數這些總體因素牽動,而不是這則新聞本身。
這個階段唯一真正的觀察點是:第四季ASIC有沒有如期量產。如期,故事繼續;延後,市場會立刻重新定價。
2027–2028
這是驗收期
首款ASIC第四季才量產,2027年市占率目標就喊到15–20%,這中間的跳躍幅度不小。聯發科能不能從手機晶片王真的擠進AI資料中心第一梯隊,未來兩年會給出答案。
要盯的三件事:
- 2027年資料中心營收有沒有從20億美元放大到數十億美元
- 第二款ASIC是否如期在2028年量產(目前良率與可靠度符合規劃,封裝走台積電CoWoS與英特爾EMIB雙軌)
- 手機業務占比降到五成以下的時候,新業務接得住嗎
2029年以後
從「拿到訂單」變成「換不掉」
這才是「下一個台積電」真正的門檻。
台積電的地位不是靠某一年拿了多少訂單,是靠客戶想換也換不掉。聯發科如果要走到那一步,關鍵在於它能不能把NVLink Fusion的整合能力、先進封裝的協同經驗、多顆ASIC的量產紀錄,累積成一套別人短期內複製不了的東西。
黃仁勳說的十年產品藍圖,講的就是這件事。做到了,聯發科會是台灣第二家不可取代的公司;做不到,它仍然是一家很好的IC設計廠,但那是另一種故事。
五、結論:它不會是下一個台積電,但那不見得是壞事
我的看法是這樣:
論結構,聯發科複製不了台積電。製造業的資本壁壘和設計業的能力壁壘,本質上就是兩種不同厚度的護城河。這不是誰比較強的問題,是生意模式決定的。
但論轉型,這可能是台灣科技業近十年最值得看的一次。一家靠手機晶片起家的公司,正在把自己重寫成AI基礎建設的參與者,而且同時抱著Google和輝達兩條線。這件事本身就很少見。
真正的意義或許在更上面一層:台灣廠商過去是「代工別人設計的晶片」,現在往上走到「參與設計」。這是產業位置的移動,比股價的漲跌更值得記錄。
只是也要誠實地說,第二顆ASIC的封裝走的是台積電CoWoS與英特爾EMIB雙軌—這一段不會全部留在台灣。
所以,與其問「聯發科會不會是下一個台積電」,也許更該問的是:它能不能成為第一個聯發科?
答案在未來兩年,而且會寫在法說會的數字上,不是寫在漲停板上。